A oportunidade que ninguém está pegando
Administradoras · escala · BMS e retrofit
A administradora de condomínio brasileira média tem cerca de 69 prédios na carteira. Trinta e sete deles já passaram da vida útil de projeto de suas instalações. E quase nenhuma vende nada relacionado a isso.
Fui atrás de uma pergunta simples: a demanda por controle predial — telemetria, monitoramento, laudo, manutenção instrumentada — é real ou é conversa de fornecedor?
Extraí da base do CNPJ os 332 mil condomínios edilícios ativos e as empresas que os administram. Os números respondem.
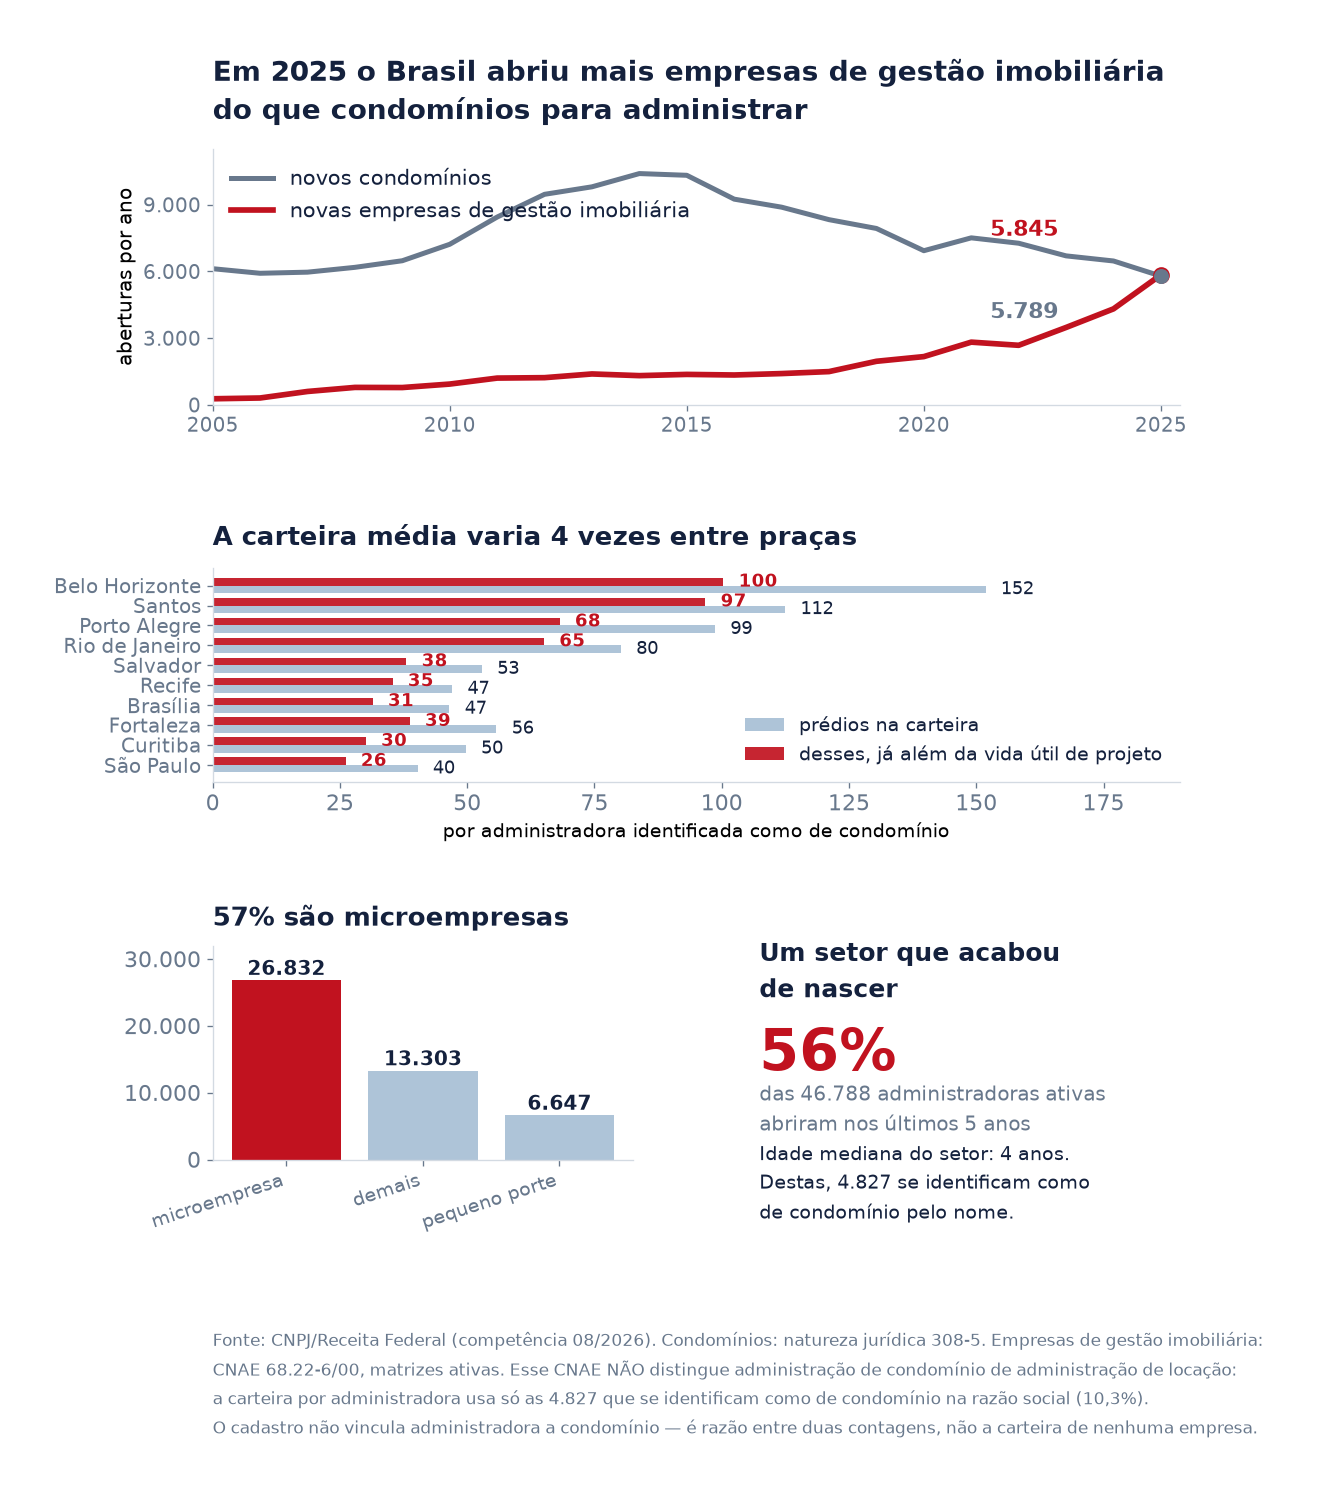
Em Belo Horizonte a administradora média tem 152 prédios, 100 deles já além da vida útil de projeto.
1. A demanda é factual. Não é projeção.
176.870 condomínios — 53,3% do estoque ativo — já passaram dos 20 anos, que é a vida útil de projeto das instalações hidráulicas, elétricas e do revestimento de fachada pela NBR 15575.
E 7.803 cruzam essa linha todo ano até 2045. Esse número não é estimativa: quem faz 20 anos em 2040 foi entregue em 2020. Já aconteceu.
2. E quase ninguém está atendendo.
O BMS clássico — Schneider, Siemens, Johnson Controls, Honeywell, sobre BACnet e Modbus — foi desenhado para o edifício corporativo. No Brasil esse universo é de 4.658 condomínios de perfil comercial na faixa de 20 a 40 anos. E está encolhendo: o fluxo de novos empreendimentos desse perfil caiu de 305 por ano (2013-15) para 109 (2023-25), queda de 64% contra 44% do mercado geral.
A janela de retrofit tem 162.945 prédios. Trinta e cinco vezes mais — e sem produto endereçado a ela.
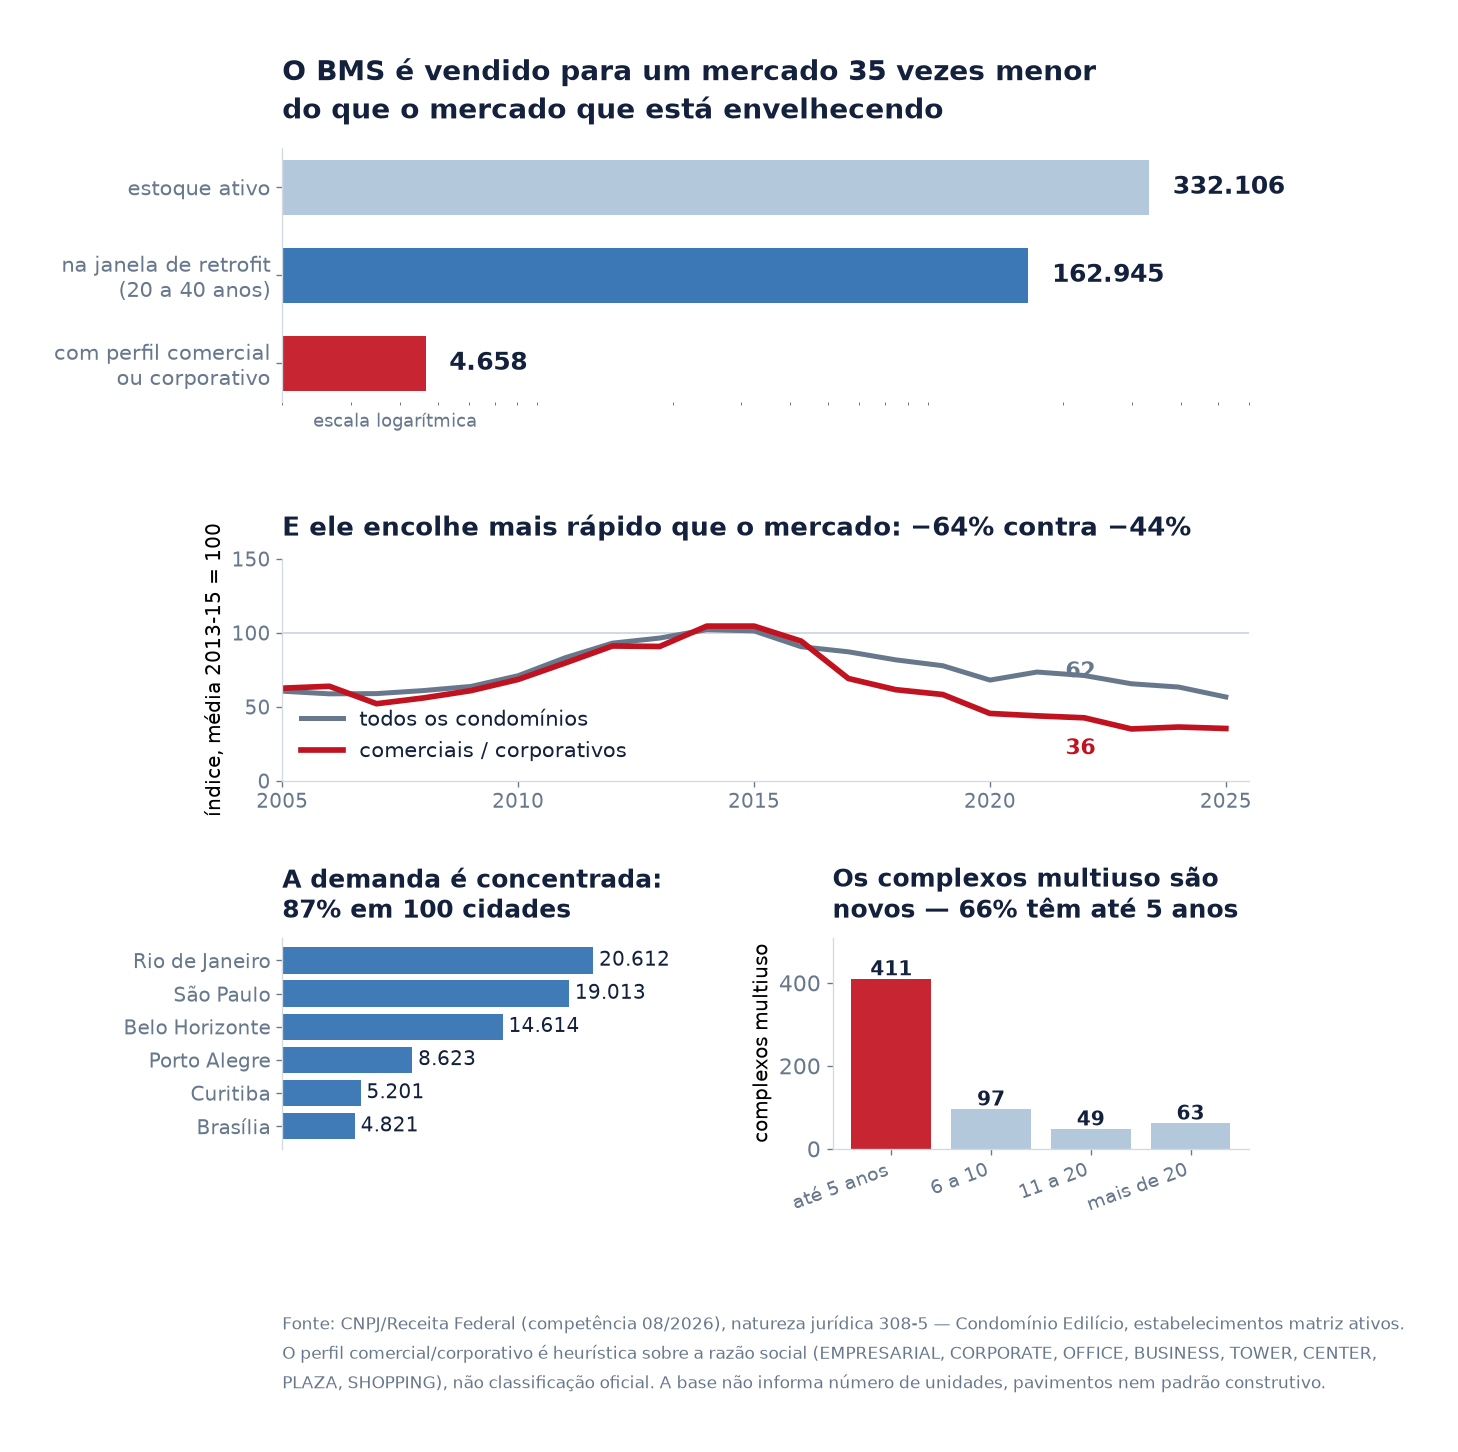
O descompasso entre o mercado que o BMS atende e o que está envelhecendo.
3. E a escala para atendê-la já existe. É esse o ponto.
Eu esperava encontrar um setor pulverizado demais para sustentar competência técnica. Não é o caso.
A administradora média identificada como de condomínio tem 69 prédios. Por praça:
| Praça | Prédios na carteira | Além da vida útil |
|---|---|---|
| Belo Horizonte | 152 | 100 |
| Santos | 112 | 97 |
| Porto Alegre | 99 | 68 |
| Rio de Janeiro | 80 | 65 |
| Fortaleza | 56 | 39 |
| Salvador | 53 | 38 |
| Curitiba | 50 | 30 |
| São Paulo | 40 | 26 |
Uma administradora de Belo Horizonte tem, em média, cem prédios na carteira que já passaram da vida útil de projeto. Isso é massa mais que suficiente para contratar engenharia própria, padronizar laudo e diluir uma plataforma de monitoramento entre a base.
A barreira não é escala. É que o setor não foi construído para isso.
4. O setor está crescendo — no lugar errado.
Em 2025 o Brasil abriu 5.845 empresas de gestão imobiliária e 5.789 condomínios. As duas curvas se cruzaram.
E o perfil de quem entra é revelador: 57% são microempresas, a idade mediana do setor é de 4 anos e 56% das 46.788 ativas abriram nos últimos cinco anos.
O setor está se multiplicando replicando o mesmo modelo — boleto, folha, assembleia — sobre uma base de ativos que cresce 1,77% ao ano. Cada novo entrante disputa a mesma receita, que é percentual do orçamento do condomínio.
O que isso significa como negócio
A receita da administradora convencional é proporcional ao orçamento do condomínio. E o orçamento de um prédio velho cresce sozinho — obra, fundo de reserva, laudo. Ou seja: o setor já captura o efeito do envelhecimento, mas só como percentual, sem entregar nada novo em troca.
Quem instrumenta captura como serviço: contrato recorrente de monitoramento, laudo produzido com dado em vez de prancheta, obra planejada em vez de emergencial.
A diferença entre as duas posições é que a primeira é commodity com churn alto, e a segunda tem contrato técnico e barreira de saída.
E quem já tem o contrato tem vantagem que ninguém compra: o trilho de cobrança, o aplicativo no celular do morador, a relação com o síndico e o módulo de manutenção que a NBR 5674 já exige. Custo de aquisição para vender um serviço novo a essa base: perto de zero. Nenhum fornecedor de automação consegue isso.
E há um prazo. O dever de conservar já existe — art. 1.348, V do Código Civil e NBR 5674. O art. 937 responsabiliza objetivamente pela ruína decorrente de reparos “cuja necessidade fosse manifesta”. Num prédio além da VUP, “manifesta” vira pergunta probatória. E prova é registro, que é o que a instrumentação produz sozinha.
O Rio tornou a autovistoria obrigatória em 2013, um ano depois do Edifício Liberdade. A Flórida exigiu inspeção estrutural aos 30 anos em 2022, um ano depois de Surfside. Quando essa regra chegar aqui, quem tiver a camada técnica montada atende; quem não tiver, corre atrás.
Boa notícia: 87% da janela de retrofit está em 100 cidades. Não é preciso capilaridade nacional para começar — e as praças com mais massa por administradora são Belo Horizonte, Santos, Porto Alegre e Rio.
Nota de método: de onde vem o 69
O CNAE 68.22-6/00 não distingue administração de condomínio de administração de locação, e dividir os condomínios pelas 46.788 empresas ativas com esse código dá cerca de 7 prédios por empresa — número que subestima a carteira, porque o denominador inclui quem só administra aluguel. Filtrando pela razão social (CONDOMIN, SINDIC, SYNDIC, PREDIAL) sobram 4.827 empresas, e a média sobe para 69. Esse filtro erra na direção contrária: administradoras grandes que não põem “condomínio” no nome ficam de fora. O número real está entre 7 e 69, mais perto de 69.
O que sobrevive a qualquer definição é a comparação entre praças, porque o critério é o mesmo em todas as cidades: Belo Horizonte tem 3,8 vezes mais prédios por administradora que São Paulo com o filtro de nome, e 5,8 vezes sem ele. São Paulo, por ter o maior mercado de locação do país, provavelmente tem a distância exagerada — mas a ordem não inverte.
FonteCNPJ/Receita Federal, competência 08/2026. Condomínios: natureza jurídica 308-5. Empresas de gestão imobiliária: CNAE 68.22-6/00.
Iniciar conversa